Juros sobre juros: o que é capitalização e como afeta sua parcela
Saiba como funciona a capitalização de juros, quais dados conferir no contrato e como avaliar o impacto no custo do financiamento.
Equipe CAC 6 min de leitura
Entender os juros ajuda a escolher melhor
A expressão “juros sobre juros” costuma gerar preocupação em quem tem um financiamento ou empréstimo. Afinal, se a parcela já inclui juros, por que o saldo ainda muda ao longo do tempo? A resposta exige separar conceitos que aparecem juntos nos contratos, mas têm funções diferentes.
A capitalização de juros é um mecanismo matemático. Sua avaliação em um contrato exige observar as regras aplicáveis à operação, o que foi pactuado e a forma de apresentação das condições. Identificar juros compostos não basta, isoladamente, para concluir que existe uma cobrança abusiva.
O que significa capitalização de juros
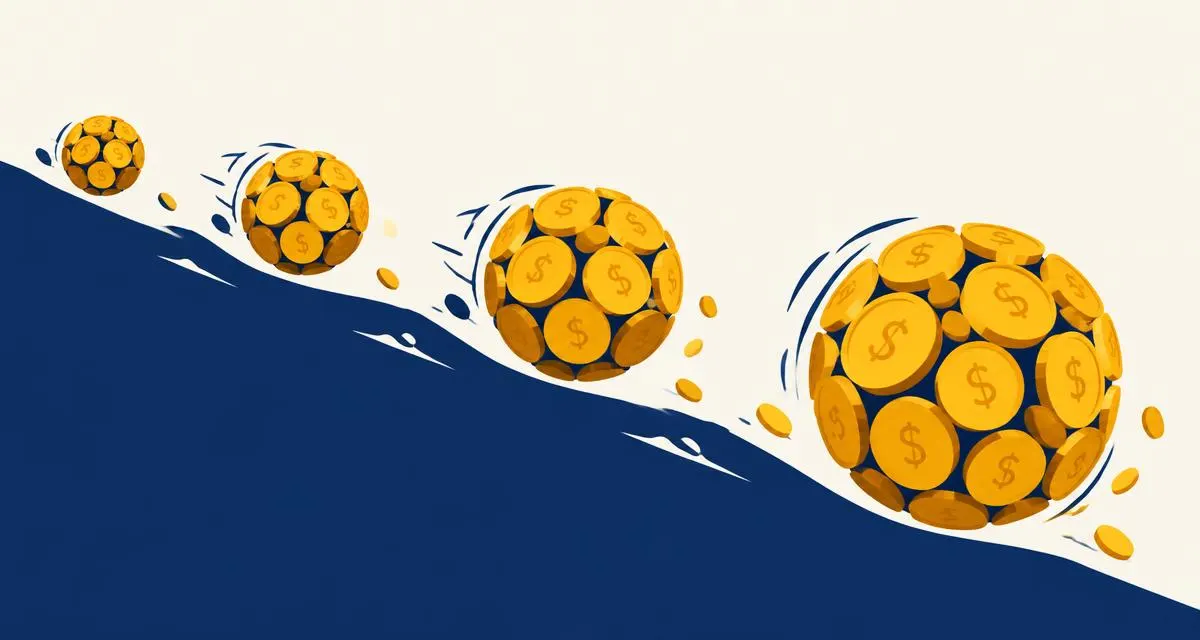
Capitalizar significa incorporar juros ao capital em determinada periodicidade. Quando essa incorporação acontece, a base utilizada para calcular os juros do período seguinte passa a considerar os valores anteriormente acumulados.
Nos juros simples, a base de cálculo permanece o capital inicial durante o período considerado. Nos compostos, a base cresce com a incorporação dos juros. Essa diferença fica mais perceptível conforme o tempo aumenta, mesmo quando a taxa utilizada no exemplo é a mesma.
Para ilustrar, imagine R$ 1.000 aplicados a uma taxa de 2% ao mês, sem pagamentos ou cobranças adicionais. Ao fim do primeiro mês, o saldo seria R$ 1.020. No segundo, com capitalização mensal, os juros incidiriam sobre R$ 1.020 e o saldo chegaria a R$ 1.040,40.
Esse exemplo explica a matemática, não reproduz um financiamento parcelado. Em um contrato com prestações, cada pagamento altera o saldo e deve ser considerado na evolução da dívida.
Como isso se relaciona com sua parcela
Uma prestação costuma reunir amortização e juros, além de eventuais componentes previstos no contrato. Amortização é a parte destinada a reduzir o principal devido. Juros representam o custo financeiro calculado conforme as condições da operação.
Por isso, não é correto imaginar que toda parcela reduz o saldo pelo seu valor integral. Se parte do pagamento remunera o crédito ou cobre outros componentes, somente a parcela de amortização reduz o principal naquele período.
O sistema de amortização também importa. Diferentes métodos distribuem principal e juros de formas distintas ao longo do prazo. Uma prestação fixa não demonstra, sozinha, irregularidade; uma prestação decrescente também não dispensa a conferência das condições contratadas.
Taxa mensal e anual: cuidado com a comparação
Multiplicar a taxa mensal por doze não revela a taxa anual equivalente quando existe capitalização mensal. No exemplo de 2% ao mês, a equivalência composta corresponde a aproximadamente 26,82% ao ano, e não a 24%.
Esse número é apenas uma demonstração matemática. Para avaliar seu contrato, confirme se as taxas apresentadas são nominais ou efetivas e qual periodicidade está sendo utilizada. Comparar grandezas diferentes gera conclusões equivocadas sobre o custo e sobre a existência de divergências.
Também separe taxa de juros e Custo Efetivo Total. O CET considera outros custos da operação, de modo que não deve ser tratado como sinônimo de juros. Uma diferença entre esses indicadores precisa ser explicada pela composição do crédito.
Faça a análise gratuita do seu contrato
A análise inicial é gratuita e sem compromisso.
Prazo maior significa olhar além da prestação
Alongar o prazo pode reduzir o valor mensal, mas prolonga o período de utilização do crédito. Assim, uma parcela menor merece ser avaliada junto com o total previsto de pagamentos e com o orçamento disponível.
Compare propostas usando condições equivalentes: mesmo valor efetivamente recebido, mesma entrada, mesmo prazo e mesmas datas de pagamento. Quando esses elementos mudam, a comparação entre taxas isoladas deixa de representar o custo real das alternativas.
Em uma renegociação, confira especialmente o novo saldo inicial. Peça a separação entre principal, encargos anteriores e novos custos. Sem essa discriminação, fica difícil entender se a redução da prestação veio de uma condição financeira melhor ou apenas da extensão do prazo.
Quando a cobrança merece análise detalhada
A verificação deve procurar diferenças concretas entre o contrato e os lançamentos. Alguns sinais justificam pedir esclarecimentos:
- Ausência de informação compreensível sobre taxas e periodicidade;
- Evolução do saldo sem memória de cálculo acessível;
- Cobranças que não aparecem na proposta apresentada;
- Dados diferentes entre o contrato e os demonstrativos;
- Renegociação sem discriminação do saldo incorporado.
O artigo 6º do CDC assegura informação adequada e clara. O artigo 52 trata de informações na concessão de crédito, como juros e acréscimos, número e periodicidade das prestações e soma total a pagar. Esses dados permitem compreender o compromisso antes e depois da contratação.
A análise de eventual abusividade também exige considerar o conteúdo das cláusulas. O artigo 51 do CDC é uma referência para examinar disposições abusivas, mas não transforma qualquer contrato caro em contrato automaticamente inválido.
A taxa média de mercado tem uma função específica
Consultar taxas de operações semelhantes ajuda a contextualizar uma proposta, desde que sejam comparados períodos e modalidades equivalentes. A média, porém, não representa um teto universal aplicável a todos os contratos.
A Súmula 530 do STJ trata da hipótese em que não é possível comprovar a taxa efetivamente contratada, por ausência de pactuação ou de juntada do instrumento. Nessa situação, aplica-se a taxa média de mercado divulgada para operações da mesma espécie, salvo se a taxa cobrada for mais vantajosa ao devedor.
Essa referência não autoriza substituir toda taxa superior à média. Primeiro é necessário identificar a informação contratual existente e a situação efetivamente discutida.
Como organizar uma conferência útil
Separe o contrato completo, os comprovantes de pagamento, o demonstrativo de evolução da dívida e eventuais propostas de renegociação. Solicite também a memória de cálculo, com taxas, datas e critérios utilizados.
Anote sua dúvida de forma objetiva. Por exemplo: “O saldo indicado após o pagamento não coincide com o demonstrativo recebido”. Uma pergunta específica facilita a resposta e evita discussões baseadas somente na expressão genérica “juros sobre juros”.
Calculadoras ajudam em simulações iniciais, mas precisam receber dados corretos. Datas, forma de amortização, seguros e tarifas alteram o resultado. Preserve os pagamentos e o planejamento financeiro enquanto busca esclarecimentos; a contestação não suspende automaticamente as obrigações contratadas.
Solicite uma análise gratuita do contrato com a CAC Soluções Financeiras para compreender taxas, parcelas e evolução da dívida. A CAC é uma empresa privada de assessoria ao consumidor, sem vínculo com órgãos públicos, que auxilia na organização das informações e dos próximos passos.
Perguntas frequentes
Juros sobre juros são sempre ilegais?
Não. A identificação de capitalização não demonstra, isoladamente, cobrança irregular. É necessário examinar a modalidade da operação, as condições pactuadas, a informação apresentada e os cálculos efetivamente utilizados.
Posso descobrir a taxa anual multiplicando a mensal por doze?
Essa conta não produz a taxa anual equivalente no regime composto. Para comparar corretamente, confira a natureza das taxas informadas e a periodicidade considerada no contrato.
Uma prestação fixa prova que existe cobrança abusiva?
Não. O valor fixo está relacionado à estrutura de pagamento e não comprova abusividade. A conferência deve comparar o contrato, o sistema de amortização e a evolução do saldo, considerando os demais custos envolvidos.
Faça a análise gratuita do seu contrato
A análise inicial é gratuita e sem compromisso.
Peça a análise gratuita
Deixe seu nome e WhatsApp. Nossa equipe entra em contato.
Prefiro falar no WhatsApp