Como saber se os juros do meu financiamento são abusivos
Veja quais informações analisar para identificar juros questionáveis, comparar taxas corretamente e conferir o custo do seu financiamento.
Equipe CAC 6 min de leitura
Por onde começar a análise dos juros
Para entender como saber se os juros são abusivos, o primeiro passo é separar a sensação de parcela pesada da análise do contrato. Uma prestação que compromete o orçamento merece atenção, mas seu valor, isoladamente, não comprova uma irregularidade. Prazo, entrada, valor financiado e despesas adicionais também influenciam o pagamento mensal.
A avaliação deve responder a três perguntas: qual taxa foi informada, qual taxa foi contratada e qual cobrança está sendo realizada? Quando essas informações não coincidem, existe um ponto concreto para pedir esclarecimento e conferir os cálculos.
Também é importante examinar a contratação como um todo. Uma diferença no saldo financiado, por exemplo, pode estar ligada a serviços incluídos na operação, e não somente aos juros.
Localize os números essenciais no contrato
Antes de usar uma calculadora ou comparar ofertas, tenha em mãos a versão completa do contrato. Procure o quadro de condições financeiras e os anexos que detalham produtos adicionais.
Anote:
- Valor do bem ou finalidade do crédito.
- Entrada e quantia efetivamente financiada.
- Taxas mensal e anual de juros.
- Custo Efetivo Total, ou CET.
- Quantidade e valor das prestações.
- Tarifas, tributos e seguros incluídos.
- Data da contratação e modalidade da operação.
O CDC, nos arts. 6º, 46 e 52, ampara a informação adequada e a compreensão das condições do crédito. Se algum campo estiver ilegível ou incompleto, peça esclarecimento por escrito à instituição financeira e guarde o protocolo.
Confira também a proposta recebida
A oferta comercial ajuda a reconstruir o que foi apresentado antes da assinatura. Guarde simulações, mensagens e documentos fornecidos durante a negociação. Compare esses materiais com o contrato, observando se os valores mudaram e se a alteração foi explicada.
Evite trabalhar apenas com uma fotografia da parcela ou com um resumo do aplicativo. Esses registros são úteis, mas não substituem o conjunto de condições da operação.
Compare a taxa com uma referência adequada
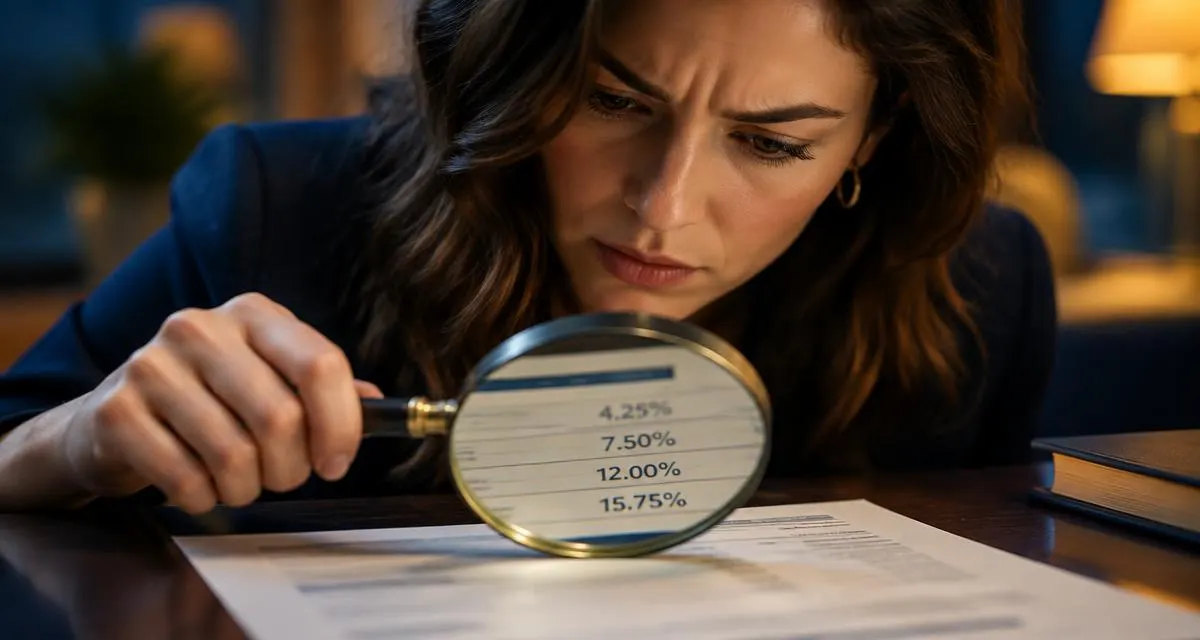
A taxa média divulgada pelo Banco Central ajuda a contextualizar o custo do crédito. A comparação precisa considerar a mesma modalidade de financiamento, o período da contratação e a mesma unidade de tempo.
Não compare juros mensais do contrato com uma média anual. Também não use dados atuais como se descrevessem necessariamente o mercado na data em que você contratou. Essas diferenças distorcem a avaliação e podem criar uma impressão equivocada de irregularidade.
Uma taxa acima da média não é automaticamente abusiva. A média é uma referência estatística, não um limite universal. A conclusão exige examinar a diferença encontrada, as condições da operação e a documentação disponível.
O que fazer quando não existe taxa comprovada
A Súmula 530 do STJ estabelece uma referência específica para a impossibilidade de comprovar a taxa efetivamente contratada. Nessa situação, utiliza-se a taxa média de mercado divulgada pelo Banco Central para operações da mesma espécie, salvo se a taxa cobrada for mais vantajosa ao devedor.
Essa orientação não deve ser confundida com uma regra de troca automática de toda taxa superior à média. Primeiro, é preciso verificar o que consta nos documentos e se a pactuação está demonstrada.
Faça a análise gratuita do seu contrato
A análise inicial é gratuita e sem compromisso.
Diferencie juros, CET e custo total
Os juros remuneram o crédito. O CET expressa o custo da operação incorporando outros encargos aplicáveis. Já o total a pagar mostra o desembolso previsto ao longo do contrato, conforme as condições apresentadas.
Esses indicadores se complementam. Um financiamento com juros menores e despesas adicionais maiores exige atenção ao CET. Uma proposta de prazo mais longo merece análise do total, mesmo quando a prestação cabe melhor no mês.
A taxa anual efetiva também não corresponde à simples multiplicação da taxa mensal por doze. Em uma comparação técnica, use taxas equivalentes e a metodologia indicada para a operação. Uma conta simplificada serve como alerta inicial, não como demonstração definitiva de erro.
Quais sinais justificam uma conferência detalhada
Algumas situações pedem investigação objetiva:
- Taxa cobrada diferente da taxa apresentada no contrato.
- Ausência de informação compreensível sobre juros.
- Valor financiado sem composição clara.
- Serviços incluídos sem explicação sobre sua contratação.
- Divergência entre proposta, contrato e demonstrativos.
- Falta de resposta a pedidos de detalhamento.
Esses sinais ajudam a organizar perguntas. Não substituem a leitura documental nem autorizam concluir que toda a dívida está incorreta. Identifique cada item, registre seu valor e indique qual documento esclareceria a cobrança.
Outros custos também merecem atenção
Uma tarifa questionável não se transforma em juros apenas porque foi financiada. Ela precisa ser analisada conforme sua natureza. O Tema Repetitivo 958 do STJ trata das tarifas de avaliação do bem e de registro, com controle de serviço não prestado e de cobrança excessiva.
No seguro prestamista, o Tema Repetitivo 972 do STJ afasta a obrigação de contratar com a instituição financeira ou com a seguradora por ela indicada. Verificar a liberdade de escolha exige conferir propostas, registros de atendimento e documentos de adesão.
Organize um pedido de esclarecimento
Depois de reunir os dados, escreva uma solicitação direta. Informe o número do contrato, descreva a divergência e peça a memória de cálculo ou o documento correspondente. Um pedido específico facilita a análise da resposta e reduz explicações genéricas.
Por exemplo: solicite que a instituição detalhe a diferença entre o valor destinado à compra e o total financiado. Se a dúvida envolver juros, peça a identificação da taxa aplicada e a demonstração de sua utilização nas parcelas.
Guarde respostas e protocolos em ordem cronológica. Caso receba uma proposta de renegociação, confira se ela altera o prazo, acrescenta despesas ou incorpora valores ao novo saldo. Uma parcela menor não representa, sozinha, redução do custo total.
Cuidados antes de contestar o financiamento
A reclamação ou a análise do contrato não interrompe automaticamente os pagamentos. Evite suspender parcelas por iniciativa própria com base apenas em uma simulação ou anúncio. A decisão sobre o encaminhamento da discussão exige conhecer os efeitos do atraso e as condições do contrato.
Também desconfie de diagnósticos feitos sem acesso aos documentos. Uma avaliação consistente explica quais cobranças estão sendo questionadas e por quê, em linguagem que permita acompanhar cada etapa.
Para esclarecer os números do seu financiamento, solicite a análise gratuita do contrato com a CAC Soluções Financeiras. A CAC é uma empresa privada de assessoria ao consumidor, sem vínculo com órgãos públicos, e ajuda a organizar a avaliação das condições contratadas.
Perguntas frequentes
Existe uma taxa única que define juros abusivos?
Não existe uma taxa única aplicável a todos os financiamentos. A avaliação considera a modalidade, o período, a taxa pactuada e as circunstâncias da operação. A média do Banco Central é uma referência importante, mas não funciona como teto automático.
Comparar somente o valor das parcelas é suficiente?
Não. Prestações semelhantes podem esconder prazos e custos diferentes. Compare valor financiado, juros, CET, número de parcelas e total a pagar para entender o custo e a adequação de cada proposta.
Uma calculadora online comprova cobrança irregular?
A calculadora auxilia na conferência inicial, desde que os dados estejam corretos. A comprovação de uma divergência exige relacionar o cálculo ao contrato, ao calendário de pagamentos e aos encargos efetivamente previstos e cobrados.
Faça a análise gratuita do seu contrato
A análise inicial é gratuita e sem compromisso.
Peça a análise gratuita
Deixe seu nome e WhatsApp. Nossa equipe entra em contato.
Prefiro falar no WhatsApp